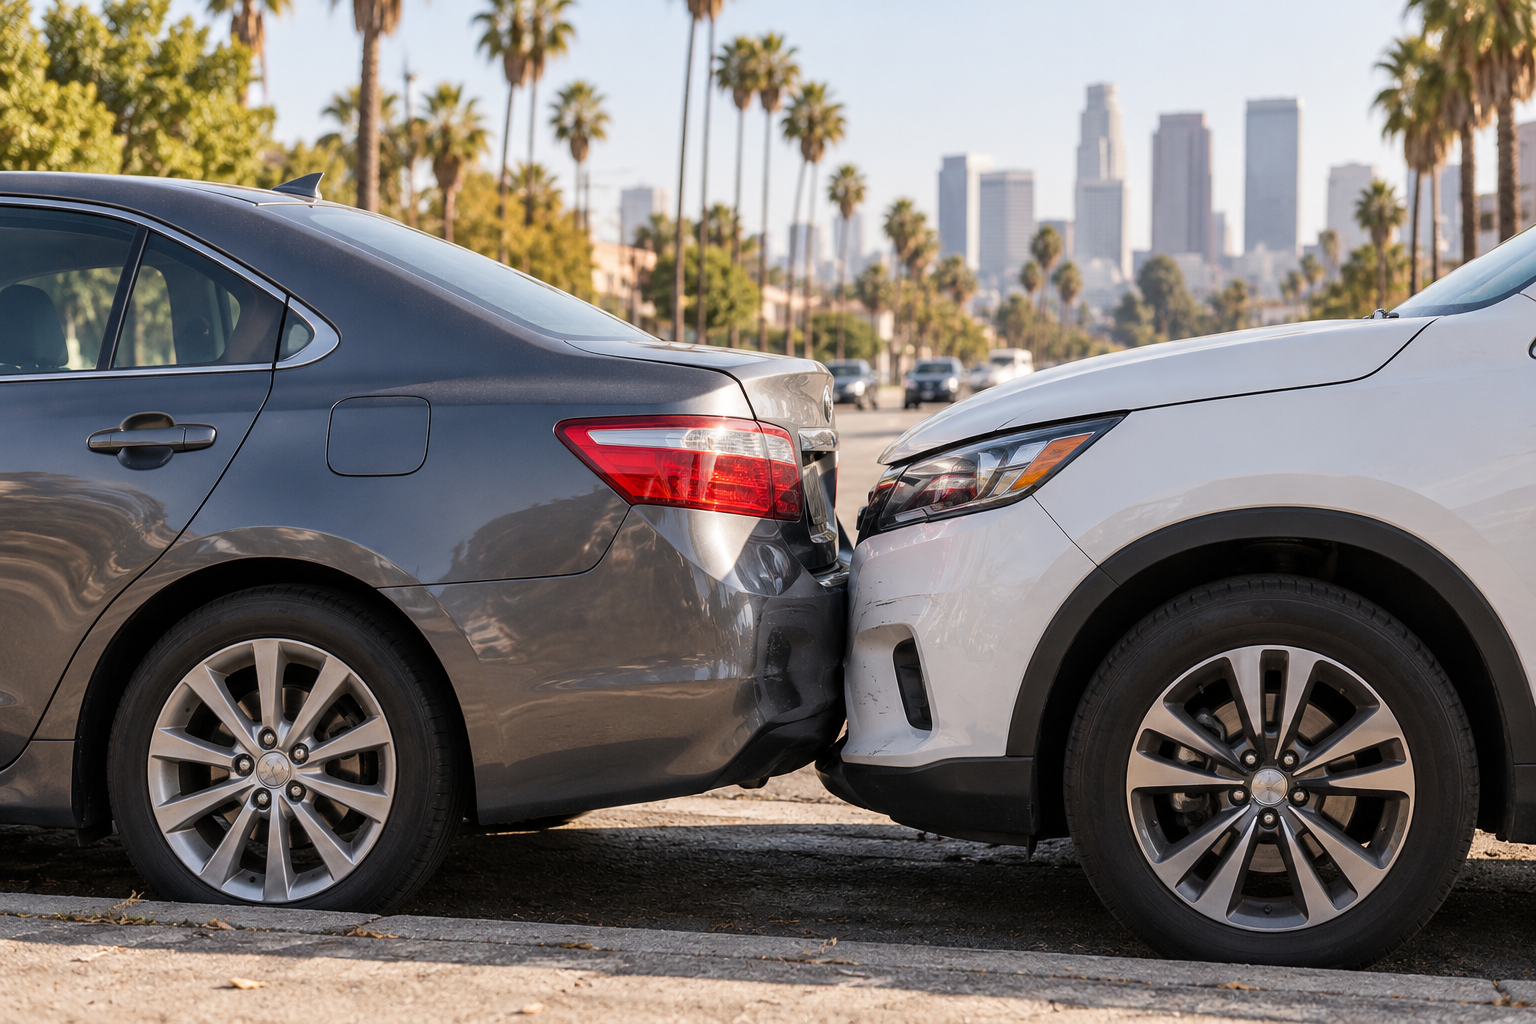
Saber que el conductor que le chocó tiene poco seguro o no tiene cobertura no responde todas las preguntas sobre una posible recuperación. El siguiente paso es identificar las pólizas que podrían aplicar y organizar las pruebas. La cobertura depende del contrato, las personas aseguradas y las circunstancias del accidente.
Dos términos que conviene entender
El Departamento de Seguros de California explica que la cobertura para conductores sin seguro se refiere a choques causados por un conductor sin seguro de responsabilidad. La cobertura para conductores con seguro insuficiente puede ayudar cuando el seguro del otro conductor no basta. Las aseguradoras deben ofrecer estas coberturas, pero el consumidor puede rechazarlas por escrito. No suponga que tiene cobertura ni que los límites de dos pólizas se suman automáticamente.
Empiece con los documentos
Busque la página de declaraciones de la póliza vigente en la fecha del accidente. Conserve también el contrato completo, anexos y cualquier renuncia de cobertura. Una renovación actual puede tener condiciones distintas de las aplicables el día del choque.
Solicite copia de las decisiones escritas sobre cobertura y guarde el nombre del ajustador y número de reclamación. Si la aseguradora del otro conductor informa que el límite es bajo, conserve esa comunicación. Su abogado puede revisar qué demuestra y qué información falta.
Preguntas para la consulta
- ¿Qué póliza estaba vigente y quién estaba asegurado?
- ¿Se utilizaba el vehículo para trabajar, hacer entregas o realizar un viaje de Uber o Lyft?
- ¿Usted conducía, viajaba como pasajero, caminaba o iba en bicicleta?
- ¿Alguna aseguradora le pidió firmar una liberación de responsabilidad o aceptar un acuerdo?
- ¿Qué requisitos de aviso, consentimiento, reclamación o arbitraje podrían aplicar?
Estas preguntas ayudan a identificar asuntos que deben revisarse. No significan que todas esas situaciones generen cobertura. Antes de aceptar dinero o firmar documentos, consulte cómo podrían afectar otras posibles reclamaciones.
Organice un expediente sencillo
Separe los documentos del incidente, comunicaciones del seguro, tratamiento, facturas y ausencias laborales. Guarde fotos y videos originales, datos de testigos y número del informe policial. Escriba una cronología breve y objetiva mientras recuerda los hechos. Anote cuándo envió cada documento y conserve constancia.
Si falta algún registro, indíquelo. Una consulta puede ayudar a identificar qué documentos solicitar. Evite adivinar sobre lesiones, responsabilidad o límites de póliza cuando la información esté incompleta.
Los gastos pueden involucrar coberturas distintas
La cobertura de pagos médicos, si se contrató, puede cubrir ciertos gastos médicos sin depender de quién tuvo la culpa. La cobertura de colisión corresponde a daños al vehículo. Ninguna etiqueta determina por sí sola el valor total de una reclamación por lesiones. Es necesario revisar los términos y la coordinación entre pagos.
No pierda de vista los plazos
Una reclamación puede estar sujeta a plazos legales y requisitos de póliza. Informe a su abogado la fecha del accidente y entregue todas las cartas que indiquen fechas límite. Que exista una reclamación abierta o una negociación no garantiza que todos sus derechos estén protegidos.
Consulte con DFG LAW, APC
Lea sobre accidentes de auto en California o solicite una consulta gratuita. Llame al 888-341-4562. Atendemos en español e inglés en toda California.
Fuente en inglés: guía de seguros de automóvil del Departamento de Seguros de California. Información general; las opciones dependen de la póliza y los hechos.